钉钉网商银行佣金是多少钱一个月的
网站编辑2025-05-14 20:51:17108
在数字化转型加速的今天,企业对高效办公工具和金融服务的需求日益增长。钉钉作为阿里巴巴生态中的核心办公平台,与网商银行的结合成为许多企业的关注焦点。然而,关于“钉钉网商银行佣金是多少钱一个月的”这一问题,许多用户仍存在疑惑。本文将从功能定位、费用模式及实际应用场景出发,为您解析这一问题的核心逻辑。
钉钉与网商银行的协同价值
钉钉作为一款企业级办公软件,以即时通讯、视频会议、审批流程等功能为基础,为企业提供数字化协作支持。而网商银行作为阿里巴巴集团旗下的数字银行,专注于为小微企业提供普惠金融服务。两者的结合,旨在通过数据互通和场景整合,降低企业运营成本并提升效率。
例如,企业通过钉钉的审批流程与网商银行的贷款服务对接,可实现一键申请、快速审批的资金周转。这种无缝衔接的模式,不仅节省了人工操作时间,还通过数据安全加密技术保障了交易可靠性。然而,这种协同服务的佣金结构并非简单的一刀切,而是与具体使用场景和业务规模密切相关。
钉钉网商银行佣金的计费逻辑
目前,钉钉官方并未公开网商银行佣金的详细费率表,但根据行业惯例和钉钉自身付费模式的规律,佣金费用可能包含以下几类:
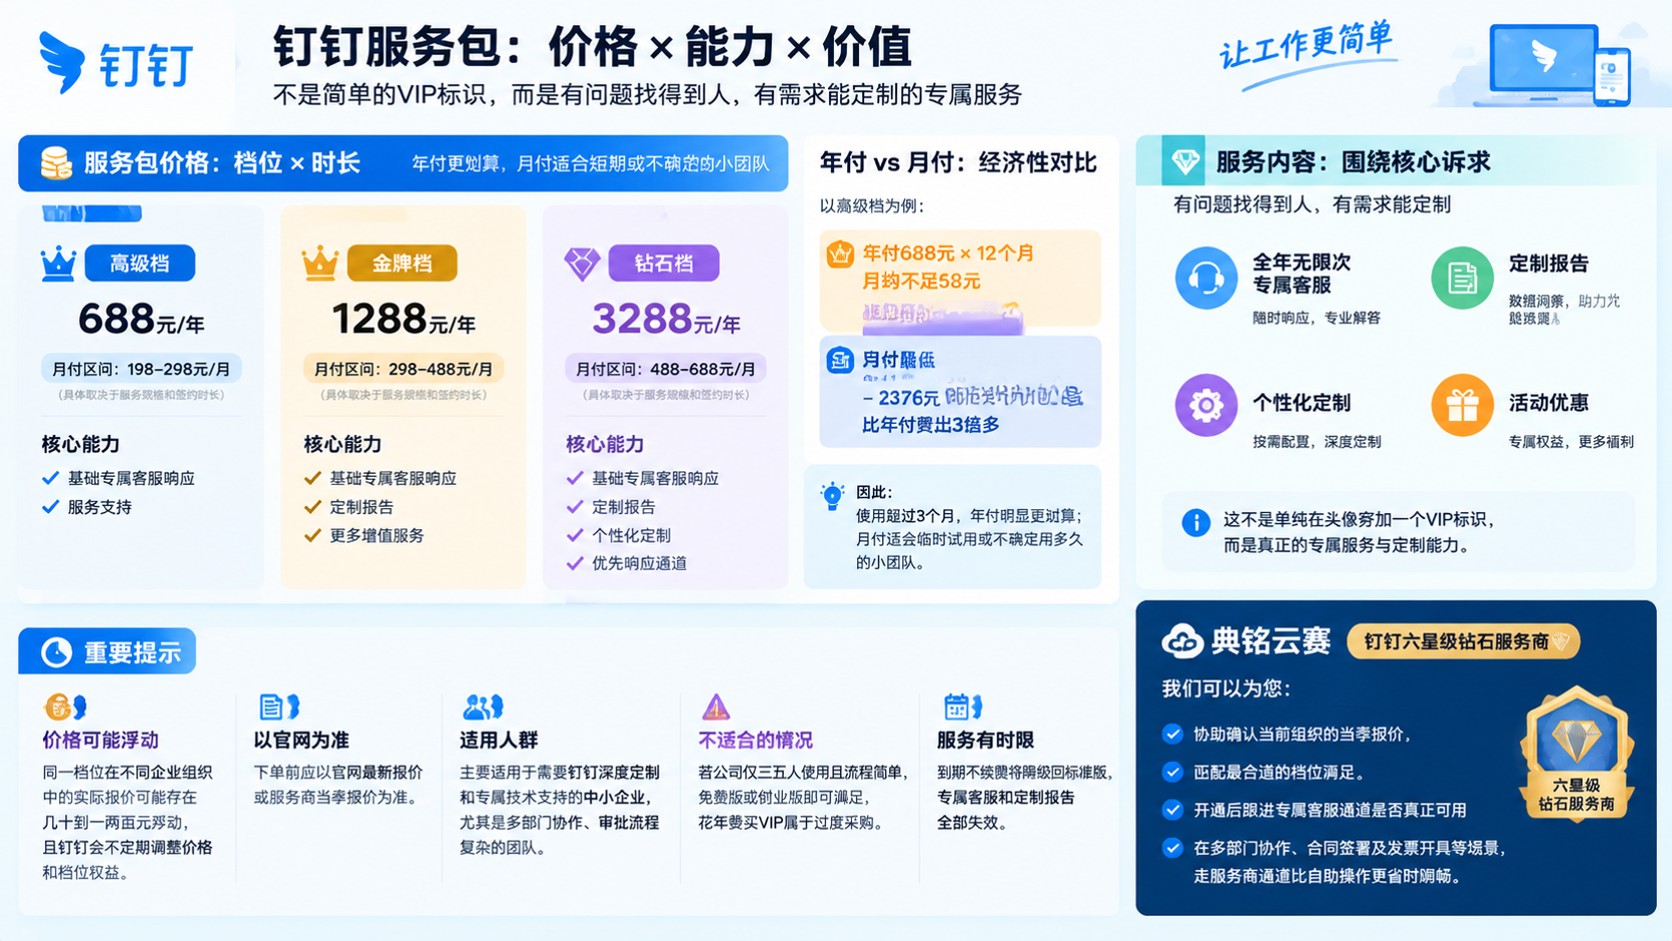
- 基础服务费:针对使用钉钉专业版或专属版的企业,网商银行可能提供专属金融服务通道。例如,专业版年费9800元的用户,在接入网商银行服务时,可能享受免佣金或阶梯式佣金优惠。
- 交易手续费:若企业通过钉钉平台发起贷款、转账等金融操作,网商银行可能按交易金额的一定比例收取手续费。例如,贷款审批通过后,银行可能收取0.1%-0.5%的管理费,具体比例需根据企业信用评级和贷款金额确定。
- 增值服务费:针对企业定制化需求,如数据报表分析、智能风控模型等,网商银行可能按次或按月收取额外费用。这类服务通常需要企业与银行签订专项协议。
值得注意的是,钉钉与网商银行的合作模式强调“按需付费”。例如,一家月交易额50万元的小微企业,若通过钉钉接入网商银行的贷款服务,可能仅需支付基础服务费,而无需承担高额佣金;而交易规模较大的企业,则可能面临更复杂的费用结构。
实际应用中的成本控制策略
对于企业而言,合理规划钉钉网商银行的使用成本至关重要。以下是几点建议:
- 优先使用免费功能:钉钉的基础功能(如聊天、审批、视频会议)完全免费,企业可通过这些工具完成日常协作,仅在涉及金融需求时接入网商银行服务,从而降低佣金支出。
- 选择专业版获取优惠:钉钉专业版的年费用户,在使用网商银行服务时可能享有佣金减免政策。例如,某企业升级专业版后,可免费获得网商银行提供的500笔/月贷款审批额度,超出部分再按比例收费。
- 优化交易规模:通过集中处理金融操作(如批量转账、统一贷款申请),减少单笔交易手续费的支出。例如,将多笔小额转账合并为单笔大额操作,可降低手续费总额。
总结
“钉钉网商银行佣金是多少钱一个月的”这一问题,并非简单的数字答案,而是需要结合企业实际需求和合作模式综合判断。从当前信息来看,钉钉与网商银行的佣金费用可能包含基础服务、交易手续费和增值服务三大类,具体金额需根据企业规模、业务类型和合作条款确定。
对于希望降低运营成本的企业,建议优先使用钉钉免费功能,并通过升级专业版或优化交易策略控制佣金支出。同时,直接联系钉钉官方或典名科技等合作伙伴,获取定制化报价方案,将是实现成本效益最大化的关键。在数字化转型的浪潮中,精准把握费用结构,才能让企业真正享受到科技与金融协同带来的红利。