钉钉快递100一个月多少钱正常?深度解析企业服务成本与价值
网站编辑2025-04-16 15:10:58119
简介:企业服务费用的“度量衡”——为什么关注钉钉快递100的费用?
在数字化转型浪潮中,企业选择工具时总会面临一个核心问题:钉钉快递100一个月多少钱正常? 这个看似简单的费用疑问,实则牵涉到企业对成本与价值的精准权衡。钉钉作为国内主流的企业管理平台,与快递100这类第三方服务的结合,如同为业务流程装上了“加速器”,但如何让投入与回报达到黄金比例,是每个决策者必须解答的课题。
从中小企业的“轻量化试水”到大型企业的“全场景覆盖”,费用结构的差异如同天气预报中的“温度分层”——同一服务在不同使用场景下可能呈现完全不同的成本曲线。例如,一家仅有20人的初创公司选择基础版钉钉加快递100的轻量级套餐,可能每月花费仅需数百元;而拥有千人规模的集团若启用专业版钉钉并深度集成快递100的定制化服务,费用可能攀升至数万元。这种“量体裁衣”的费用模式,恰恰体现了企业服务市场从“一刀切”向“精细化”的进化。
要点一:费用结构的“解剖学”——钉钉与快递100如何定价?
钉钉专业版:按需付费的“乐高模式”
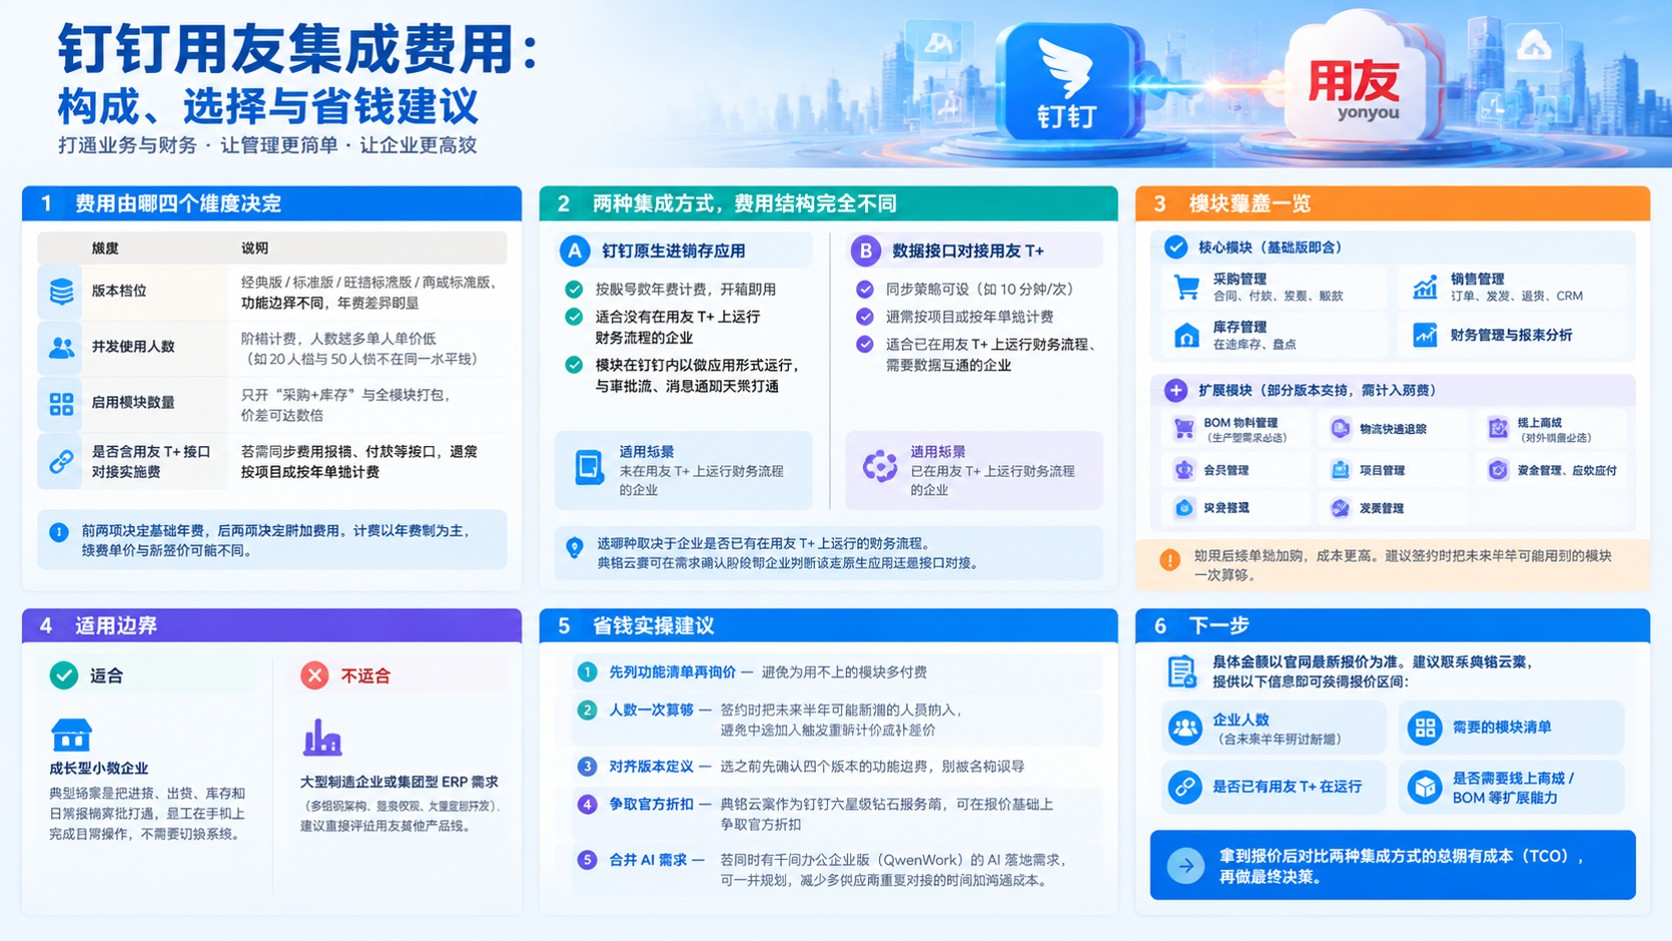
钉钉专业版的费用计算如同搭建积木,核心逻辑是用户数×功能模块×服务周期。以2023年最新方案为例:- 基础功能包:1-19人团队免费,超过则按20元/人/月起;- 专业版套餐:包含审批、考勤、低代码平台等进阶功能,单价约15-30元/人/月;- 专属版/定制版:针对大型企业,提供数据私有化、API接口开放等服务,年费通常以5万-50万元为基数。
案例解析:某电商公司使用钉钉专业版管理300人团队,选择含“智能客服+电子签章”的扩展包,每月费用约9000元(30人×300人)。若叠加快递100的物流追踪服务,按API调用次数计费,假设日均处理500单,月成本约1200元(0.08元/次×15000次),总成本控制在万元以内。
快递100:按流量付费的“水表逻辑”
快递100作为第三方物流服务,其费用模型更贴近“用量即价格”的模式:- 基础API调用:0.05-0.1元/次,适合中小商家;- 套餐包订阅:如“月付1000元包5万次”,单价降至0.02元/次;- 定制化服务:如接入ERP系统、开发专属接口,需额外支付开发费(通常3000-2万元)。
关键提示:钉钉与快递100的集成可享受“流量打包优惠”。例如,通过钉钉市场购买快递100服务,可能获得API调用次数的10%-30%免费额度,相当于变相降低综合成本。
要点二:影响费用的“隐形变量”——企业需警惕的3个成本陷阱
陷阱1:功能“过度订阅”导致的冗余支出
许多企业在初期选择服务时,会因“功能越多越好”的心理,盲目开通所有模块。例如,某餐饮企业为钉钉专业版支付了包含“项目管理”和“数据分析”的套餐,但实际仅使用了其中30%的功能,导致每月多支出2000元。解决方案:建议采用“最小必要原则”,优先启用高频刚需功能,再逐步按需扩展。
陷阱2:API调用的“暗流成本”
快递100的API计费存在“超量阶梯”,若某月物流单量激增,超出套餐包的调用可能按原价1.5倍收费。例如,某电商促销期间日单量从500暴增至5000,超出套餐的额外4.5万次调用将增加成本约720元。应对策略:建议按历史峰值的120%预购套餐,或选择按年付费锁定单价。
陷阱3:人工运维的“隐性成本”
即使基础服务费可控,企业仍需承担额外支出:如IT人员维护系统对接、培训员工使用新功能等。某制造业客户因未充分培训,导致钉钉审批流程错误率高达30%,返工成本远超软件费用本身。最佳实践:选择提供“免费实施服务”的供应商,或预留总预算的15%-20%用于人力投入。
要点三:如何计算“正常”费用?——基于场景的决策指南
场景1:中小微企业(50人以下)
费用公式:钉钉专业版(15元/人×50人)+ 快递100基础包(500元/月)= 约1250元/月
价值点:低成本实现团队协作与物流追踪,适合初创团队快速试错。
场景2:中型企业(200-500人)
费用公式:钉钉专属版(25元/人×300人)+ 快递100套餐包(8000次/月×0.08元)= 约7500-10000元/月
价值点:通过API深度集成实现订单-物流-财务全流程自动化,人力成本可降低40%。
场景3:大型集团(1000人以上)
费用公式:钉钉定制版(年费30万元)+ 快递100定制接口(开发费2万元+50000次/月×0.05元)= 约3.2万元/月
价值点:数据安全与定制化功能提升管理效能,长期ROI可达1:5以上。
总结:费用的“正常”是动态平衡的艺术
钉钉快递100一个月多少钱正常? 这个答案没有标准答案,但可通过三个维度衡量:
1. 功能匹配度:支出是否覆盖了核心业务需求?
2. 弹性扩展性:能否随业务增长平滑扩容?
3. 隐性收益:节省的人力、时间与错误成本是否超过支出?
当企业将费用视为“投资而非支出”,便会发现:合理的成本结构应像量身定制的西装——既不紧绷束缚,也不过于宽松浪费。建议定期进行成本效益审计,例如每季度对比使用前后的运营数据,让每一笔投入都成为推动增长的“燃料”,而非压在肩头的“包袱”。