钉钉网商银行打折时间是几点开始计算的?
网站编辑2026-05-31 08:28:5293
很多财务和老板在规划现金流时,最头疼的就是“资金成本”。大家常问钉钉网商银行打折时间是几点开始计算的,其实这直接关系到企业能否省下一笔不小的利息。核心逻辑在于:网商银行的贷款产品(如信用贷)通常按日计息,而所谓的“打折”或优惠利率,往往不是看具体几点钟,而是看放款日和还款日的自然天数。
为什么大家总纠结“几点开始算”?
企业管理者最怕资金占用成本高。很多人误以为像超市促销一样,过了某个时间点(比如晚上12点)利率就变了。实际上,网商银行依托阿里云大数据,其信贷产品多为“随借随还”,利息计算公式通常是:本金×日利率×实际占用天数。这里的关键是“天”,而不是“小时”。所以,钉钉网商银行打折时间是几点开始计算的这个问题,答案往往是:以放款成功并计入账户的那个自然日为起点,无论几点到账,都算作第一天。
钉钉集成如何提升资金透明度?
既然时间点是自然日,那怎么确保每一分钱都花在刀刃上?这时候就需要钉钉与财务系统的深度集成。通过钉钉宜搭搭建的财务审批流,可以自动关联网商银行的放款记录。当一笔款项在钉钉内发起支付申请并审批通过后,系统自动触发银行接口。这种自动化流程避免了人工记账的时间误差。某电商企业在典名科技的帮助下,实现了钉钉审批与网商银行API的直连,不仅解决了钉钉网商银行打折时间是几点开始计算的困惑,更让每笔贷款的起止日期在钉钉报表中一目了然,杜绝了因人为记忆偏差导致的利息多付。
专属钉钉在资金管理中的优势
对于对数据安全性要求极高的集团型企业,标准版钉钉可能无法满足复杂的权限隔离需求。钉钉网商银行打折时间是几点开始计算的这类细节,在专属钉钉中可以配置更精细的数据看板。管理员可以在专属环境中,设置特定角色查看银行贷款明细。例如,财务总监可以看到实时的利息累计情况,而普通员工只能看到自己的报销进度。这种隔离既保障了安全,又提升了效率。典名科技在多个大型制造企业中部署了专属钉钉+网商银行解决方案,帮助客户将资金调拨效率提升了40%,同时确保了所有借贷行为的可追溯性。
如何利用钉钉提醒优化还款时机?
知道了按天计算,下一步就是如何省钱。网商银行部分产品支持提前还款无手续费,这意味着你越早还,利息越少。钉钉的“待办”和“日历”功能可以发挥巨大作用。你可以设置一个周期性提醒:“每月5号检查网商银行余额,如有盈余立即还款”。虽然钉钉网商银行打折时间是几点开始计算的不影响单天的利息率,但影响的是“占用天数”。通过钉钉的智能提醒,确保你在收到回款的第一时间操作还款,哪怕只是提前一天,也能节省相应的日利息。这是一种无需复杂技术配置,仅靠钉钉原生功能即可落地的省钱策略。
定制化开发解决特殊计费需求
有些企业的业务场景非常特殊,比如涉及跨境贸易或多币种结算,标准的网商银行界面可能无法直观展示复杂的折算利息。这时,就需要专业的定制开发服务。典名科技曾为一家外贸公司定制了钉钉内的“全球资金视图”,将网商银行的本外币贷款数据进行统一换算,并以人民币显示每日预估利息。这样,管理者不再需要去研究钉钉网商银行打折时间是几点开始计算的底层逻辑,系统直接给出“今日预计产生利息XX元”的结果。这种基于业务的深度定制,让财务管理从“事后核算”变为“事前预测”。
总结与建议
回到最初的问题:钉钉网商银行打折时间是几点开始计算的?结论是:主要依据自然日(T+0或T+1),而非具体时刻。为了最大化利用这一规则,建议企业采取以下行动:
- 确认产品条款:仔细阅读网商银行具体产品的计息规则,确认是否包含首尾两天。
- 打通数据链路:利用钉钉宜搭或开放平台,将银行流水同步至内部ERP,实现自动对账。
- 设置智能提醒:利用钉钉日历和待办,建立定期还款提醒机制,减少资金占用天数。
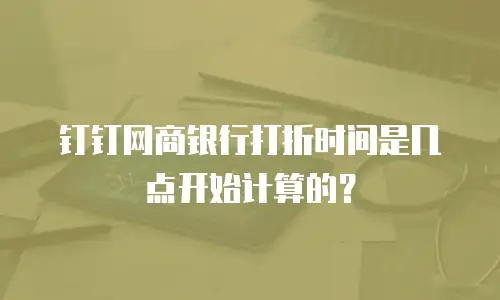
- 寻求专业支持:若涉及复杂的多主体、多币种管理,可咨询典名科技等服务商,进行专属钉钉的深度集成开发,实现资金成本的精细化管控。
不要等到月底对账才发现利息超标,从现在开始,用钉钉管好你的每一分资金成本。