钉钉网商银行多少钱一年利息?
网站编辑2026-01-21 07:49:1765
为什么钉钉用户关心网商银行的年利率?
“钉钉网商银行多少钱一年利息?”这是很多企业主在使用钉钉生态金融服务时最常问的问题。随着钉钉与阿里系金融平台深度打通,越来越多企业通过钉钉工作台接入网商银行服务,比如信用贷款、工资代发、账单管理等。但对多数管理者来说,“成本”始终是决策的关键,尤其是“年利息”这个数字。

据公开资料显示,网商银行的贷款年化利率会根据企业的信用评级和贷款用途动态调整,通常在 5%~12% 之间浮动。这意味着“钉钉网商银行多少钱一年利息”并不是一个固定的数值,而是由多个因素决定的。
钉钉接入网商银行有哪些金融场景?
很多中小企业在使用钉钉时发现,“工资代发+员工借款+供应链融资”这些高频财务操作,如果能通过系统自动完成,不仅节省人力,还能提高透明度。
例如,某餐饮连锁公司通过典名科技配置了“宜搭+网商银行”的组合方案:员工请假申请审批后,自动触发薪资调整逻辑;门店采购申请同步生成融资需求,并对接网商银行实时授信。这种场景下,“年利息”就不再是抽象概念,而是能精确到每个门店每月的财务成本。
而关于“钉钉网商银行多少钱一年利息”,这类企业通常更关注:
- 贷款额度是否随业务增长自动提升?
- 利率是否会因企业信用状况变化而浮动?
- 是否支持按月还款或按需分期?
钉钉如何降低企业使用网商银行的成本?
不少管理者担心:“用网上银行会不会比传统贷款贵?”其实通过钉钉平台接入的金融服务往往具备天然优势——数据互通、信用评估更精准、审批流程更高效。
比如一家制造型企业在典名科技协助下,将ERP系统中的销售数据与钉钉打通,并作为向网商银行申请贷款的授信依据。这样一来:
- 贷款审批时间从7天缩短至24小时
- 年利率从10.5%降至8.2%
- 利息支出全年减少约18万元
这正是“如何优化钉钉网商银行年利息”的一个典型案例。关键在于:你的数据是否能在系统中形成闭环?
宜搭能否对接网商银行接口?
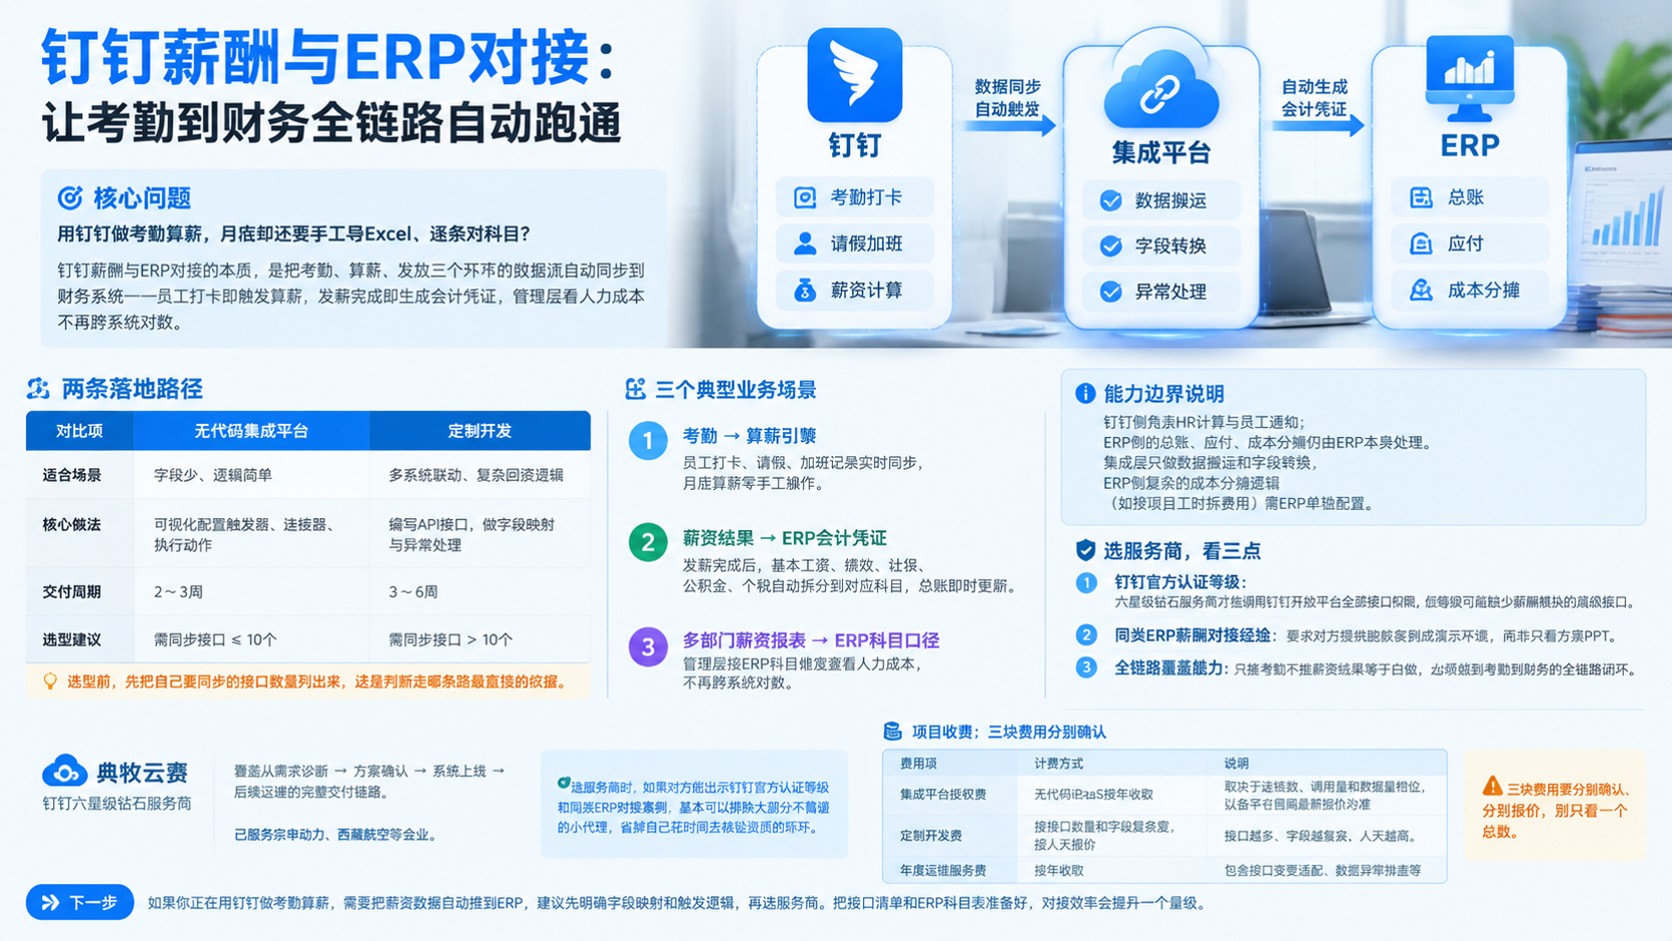
这是很多IT负责人关心的问题。“宜搭可以对接用友系统吗?”类似的疑问也适用于金融接口对接。事实上,宜搭作为低代码平台已支持多种金融系统集成方式。
某电商客户通过典名科技在宜搭中搭建了“采购审批+自动融资”流程:当审批通过后,系统自动调用网商银行API生成贷款申请表单,并推送至指定负责人确认。整个过程无需人工介入导出Excel再提交纸质材料。
因此,在回答“钉钉网商银行多少钱一年利息”的问题时,还必须考虑:
- 是否有自动化流程减少人工干预?
- 数据是否实时同步避免信息延迟?
- 是否能灵活配置还款周期与利率结构?
下一步:如何评估你的企业适合哪种金融方案?
如果你也在为“如何降低企业使用网上银行的年利息”而头疼,“典名科技”提供的专业服务或许能帮到你。我们曾帮助过多个行业客户:
- 某服装批发公司整合销售数据与现金流预测模型后,成功将平均贷款利率降低3个百分点
- 某连锁便利店通过定制化流程设计,在不增加负债前提下获得3个月零息周转资金
如果你想知道“你公司当前的金融成本是否还有优化空间”,欢迎随时联系典名科技团队进行免费诊断。我们专注于帮助企业利用好包括专属钉钉、宜搭、Teambition在内的全生态资源,在合规前提下实现成本最小化、效率最大化的目标。
如果你在思考:“我的企业能不能像别人那样把‘年利息’控制得更低?”不妨从现在开始优化你的系统数据流和财务管理逻辑——这正是典名科技擅长的地方。