钉钉网商银行费用多少钱一年的多少?全面解析与实用建议
网站编辑2025-09-12 13:53:3972
在数字化转型的浪潮中,钉钉和网商银行作为阿里巴巴生态的重要组成部分,分别承担着企业协作与金融服务的双重角色。然而,许多用户对“钉钉网商银行费用多少钱一年的多少”这一问题存在混淆。本文将从钉钉的收费模式出发,结合网商银行的特性,为读者提供清晰的费用解析与实用建议。

钉钉的收费逻辑:基础功能免费,增值服务按需选择
钉钉作为企业级通讯与协作平台,其核心功能始终以免费服务为基础。无论是日常的聊天、视频会议,还是考勤打卡、审批流程,用户均可在零成本的前提下实现高效办公。这种“轻量化”设计,让中小企业能够快速上手,无需承担额外支出。
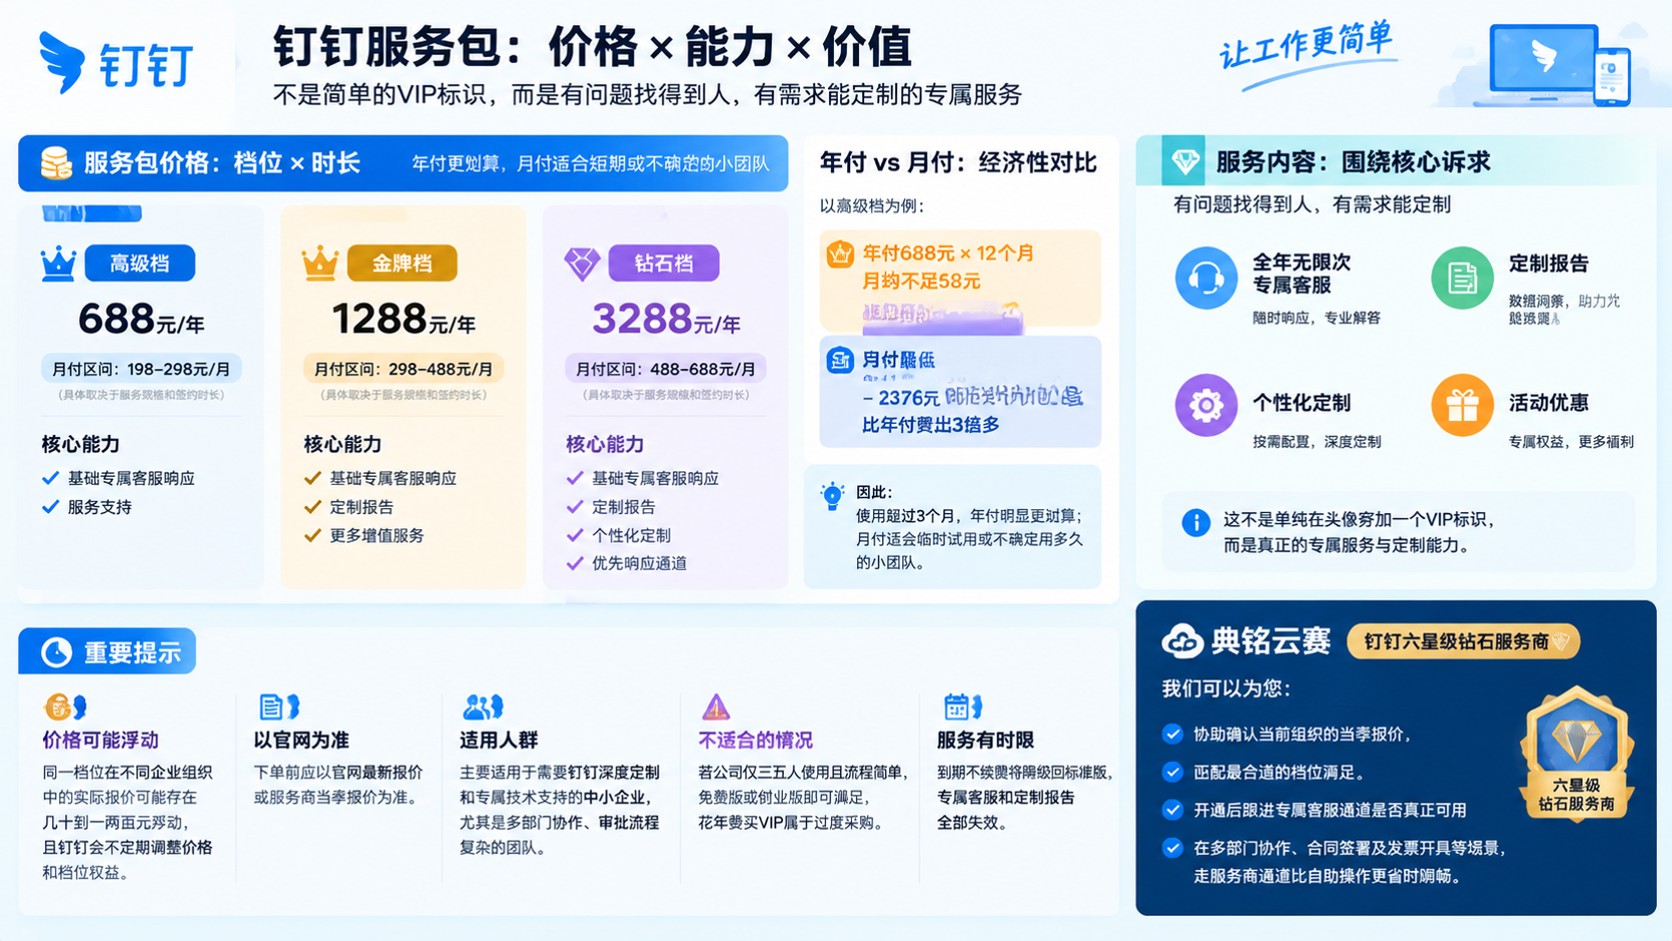
但企业需求的多样性决定了钉钉的收费模式并非“一刀切”。例如,钉钉专业版(9800元/年)和专属版(98000元/年起)的推出,正是针对企业对数据安全、定制化功能的深度需求。专业版通过强化信息安全、统一存储管理等功能,解决了组织管理中的痛点;专属版则提供“专属安全”“专属存储”等定制化服务,适合对数据主权有严格要求的行业,如金融、医疗等。值得注意的是,这些增值服务并非强制消费,企业可根据自身预算和需求灵活选择。
网商银行的费用:数字金融的“低门槛”与“高灵活性”
与钉钉的协作属性不同,网商银行作为中国首批互联网银行之一,其服务费用更贴近传统银行的普惠金融逻辑。例如,网商银行的贷款产品(如“310模式”)通过大数据风控实现“无抵押、无担保”放款,年化利率通常在5%-10%之间,具体费用取决于企业的信用评级和贷款金额。此外,账户管理、转账手续费等基础服务多为免费或低费率,进一步降低了中小企业的财务成本。
需要强调的是,钉钉与网商银行虽同属阿里巴巴生态,但二者服务领域泾渭分明。钉钉的费用围绕“功能升级”展开,而网商银行的费用则聚焦“资金成本”与“金融服务”。因此,用户在提及“钉钉网商银行费用多少钱一年的多少”时,需明确区分二者的服务边界,避免混淆。
如何优化成本:按需选择,避免“为不需要的功能买单”
对于企业而言,优化成本的核心在于精准匹配需求。以下建议可供参考:
1. 基础功能优先:若企业仅需日常沟通、考勤等基础服务,钉钉完全可满足需求,无需额外付费。
2. 按需升级版本:若涉及数据存储、信息安全等场景,可对比专业版与专属版的差异。例如,专业版适合中小企业的标准化升级,而专属版更适合头部企业或数据敏感行业。
3. 网商银行的灵活运用:对于资金周转需求,网商银行的贷款产品可作为补充工具,但需结合自身现金流规划,避免过度依赖。
此外,钉钉的增值服务(如云盘扩容、电话会议充值等)采用“按需付费”模式,企业可根据实际使用频率选择购买,避免资源浪费。
总结
“钉钉网商银行费用多少钱一年的多少”这一问题,本质是用户对数字化工具成本的关切。通过上述分析可知,钉钉的费用结构以“免费+增值服务”为核心,而网商银行则以普惠金融为特色。企业需根据自身需求,合理选择服务组合,既享受数字化红利,又避免不必要的支出。在数字化转型的道路上,理性规划永远是成本控制的第一步。