钉钉网商银行佣金多少钱一个小时到账?深度解析企业支付新生态
网站编辑2025-06-24 10:22:18113
在数字化浪潮席卷企业服务的今天,钉钉与网商银行的合作模式正成为中小微企业的财务革新利器。"钉钉网商银行佣金多少钱一个小时到账"这一问题,折射出企业对支付效率与成本控制的双重关注。本文将结合钉钉生态的财务服务特性,解析企业支付场景中的佣金机制与到账逻辑,为数字化转型中的企业提供决策参考。

数字化支付场景中的佣金机制
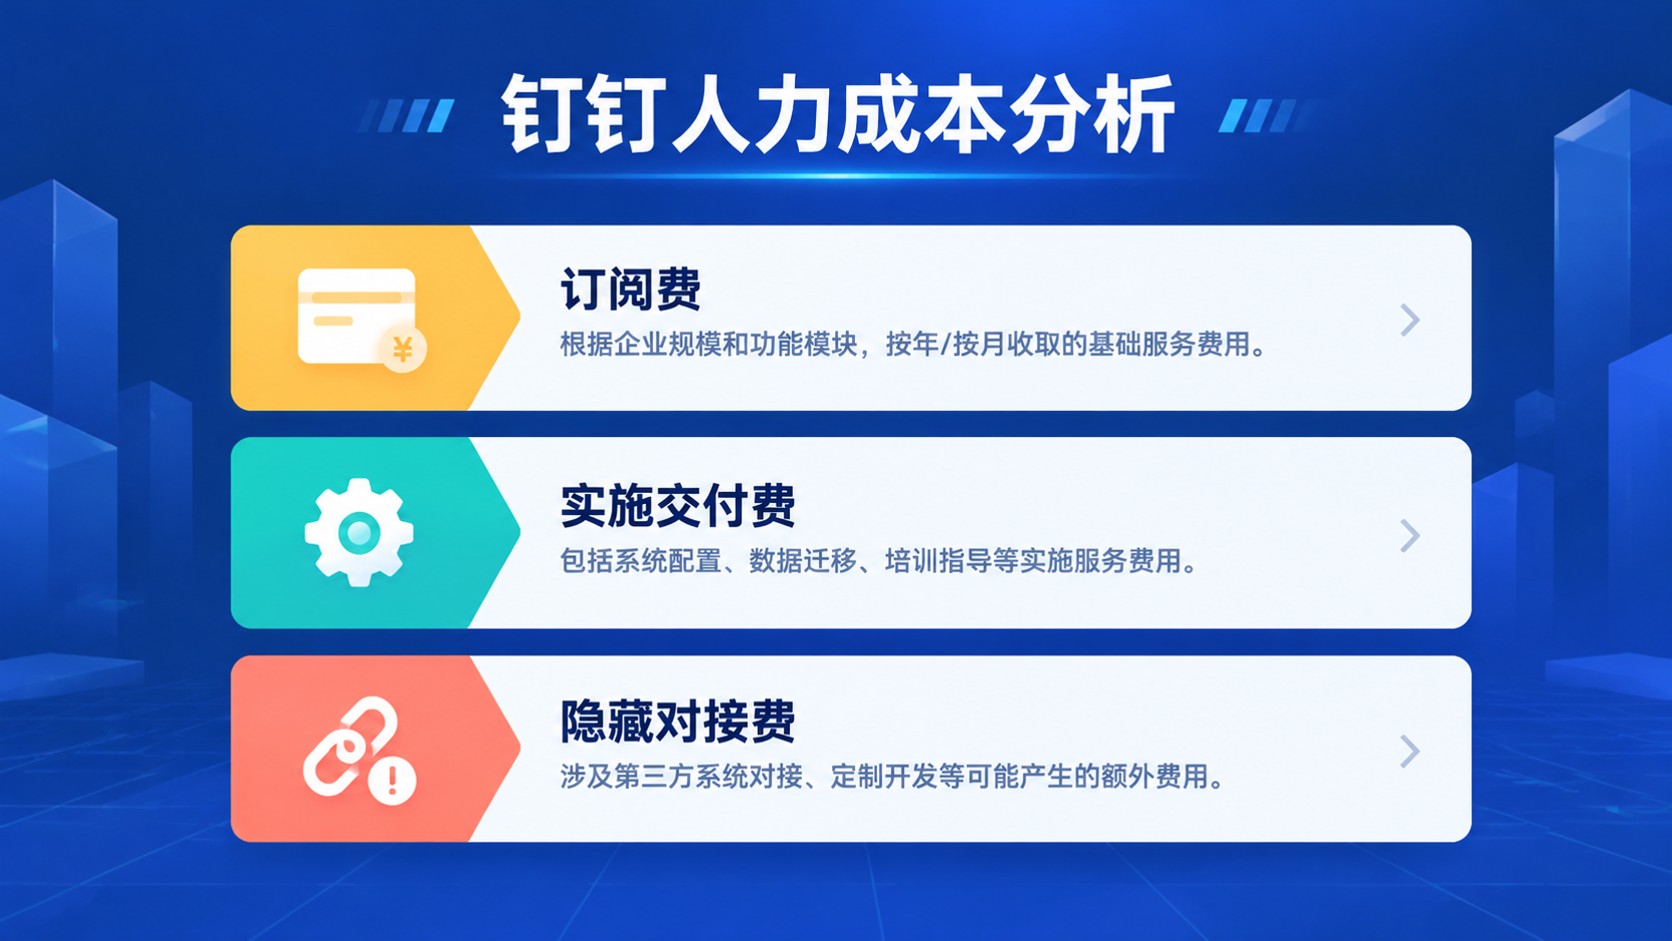
钉钉与网商银行的集成服务,本质是通过API接口实现资金流、信息流的无缝对接。根据钉钉平台已披露的财务服务标准,企业支付佣金的计算主要涉及两个维度:一是基础服务费,二是交易手续费。其中,基础服务费与钉钉专业版/企业版的订阅费用相关联,而交易手续费则遵循网商银行的统一标准。
值得注意的是,"一个小时到账"的表述需要具体场景化理解。在钉钉与网商银行的支付流程中,资金到账时间主要取决于三个环节:一是企业财务人员在钉钉系统发起支付指令的时间点;二是网商银行处理交易请求的技术响应速度;三是银行间清算系统的实时状态。根据行业经验,工作日15:00前发起的支付指令,通常可在1小时内完成到账,但这一时效性需以双方系统无异常为前提。
企业支付成本的多维拆解
从成本结构看,钉钉网商银行服务的费用体系呈现阶梯式特点。以专业版为例,10用户/1944元/年的基础订阅费已包含基础支付接口的使用权限,而每笔交易产生的0.3%-0.6%手续费则需单独计算。对于月均支付金额在50万元的企业而言,全年支付成本可拆解为:固定订阅费1944元+交易手续费约9000元(按0.5%计)。
需要特别说明的是,佣金计算存在动态调整机制。当企业接入钉钉的智能费控系统后,通过预算管控、差旅预订等场景化功能,可降低无效支付比例。某制造业客户案例显示,启用差旅月结功能后,其支付手续费率从0.6%降至0.4%,年节省成本约12万元。这种"技术降本"效应,正是数字化支付服务的核心价值所在。
优化支付效率的实践路径
针对"一个小时到账"的时效需求,企业可通过三方面优化支付流程:首先,建立标准化的付款审批流程,利用钉钉的电子签章功能减少纸质单据流转时间;其次,配置智能支付规则,如设置固定供应商的自动支付模板;最后,合理规划支付时间窗口,避开银行系统高峰时段。
某电商企业实操数据显示,通过设置"每周二、四14:00自动批量支付"的规则,其支付成功率从78%提升至95%,平均到账时间缩短至45分钟。这种基于数据驱动的支付策略,正是数字化转型带来的效率跃迁。
总结
在钉钉与网商银行构建的数字化支付生态中,"佣金多少钱一个小时到账"的命题,本质是企业财务智能化转型的缩影。通过基础服务费与交易手续费的双轨制设计,配合智能费控系统的深度应用,企业不仅能获得确定性的支付时效,更能实现成本结构的持续优化。对于追求精细化运营的现代企业而言,选择与钉钉生态深度集成的支付解决方案,将成为提升资金周转效率的关键战略。