钉钉跨境收款宝便宜多少钱一个:企业跨境支付成本的深度解析
网站编辑2025-06-12 22:05:5588
在数字化浪潮席卷全球的今天,跨境业务已成为企业拓展市场的重要途径。然而,跨境支付的高成本和复杂流程却让许多企业望而却步。钉钉作为国内领先的协同办公平台,近期推出的“跨境收款宝”功能引发了广泛关注。但“钉钉跨境收款宝便宜多少钱一个”仍是用户最关心的问题。本文将从费用结构、优势对比、使用场景及成本优化策略等角度,为企业提供一份全面的跨境支付成本分析指南。
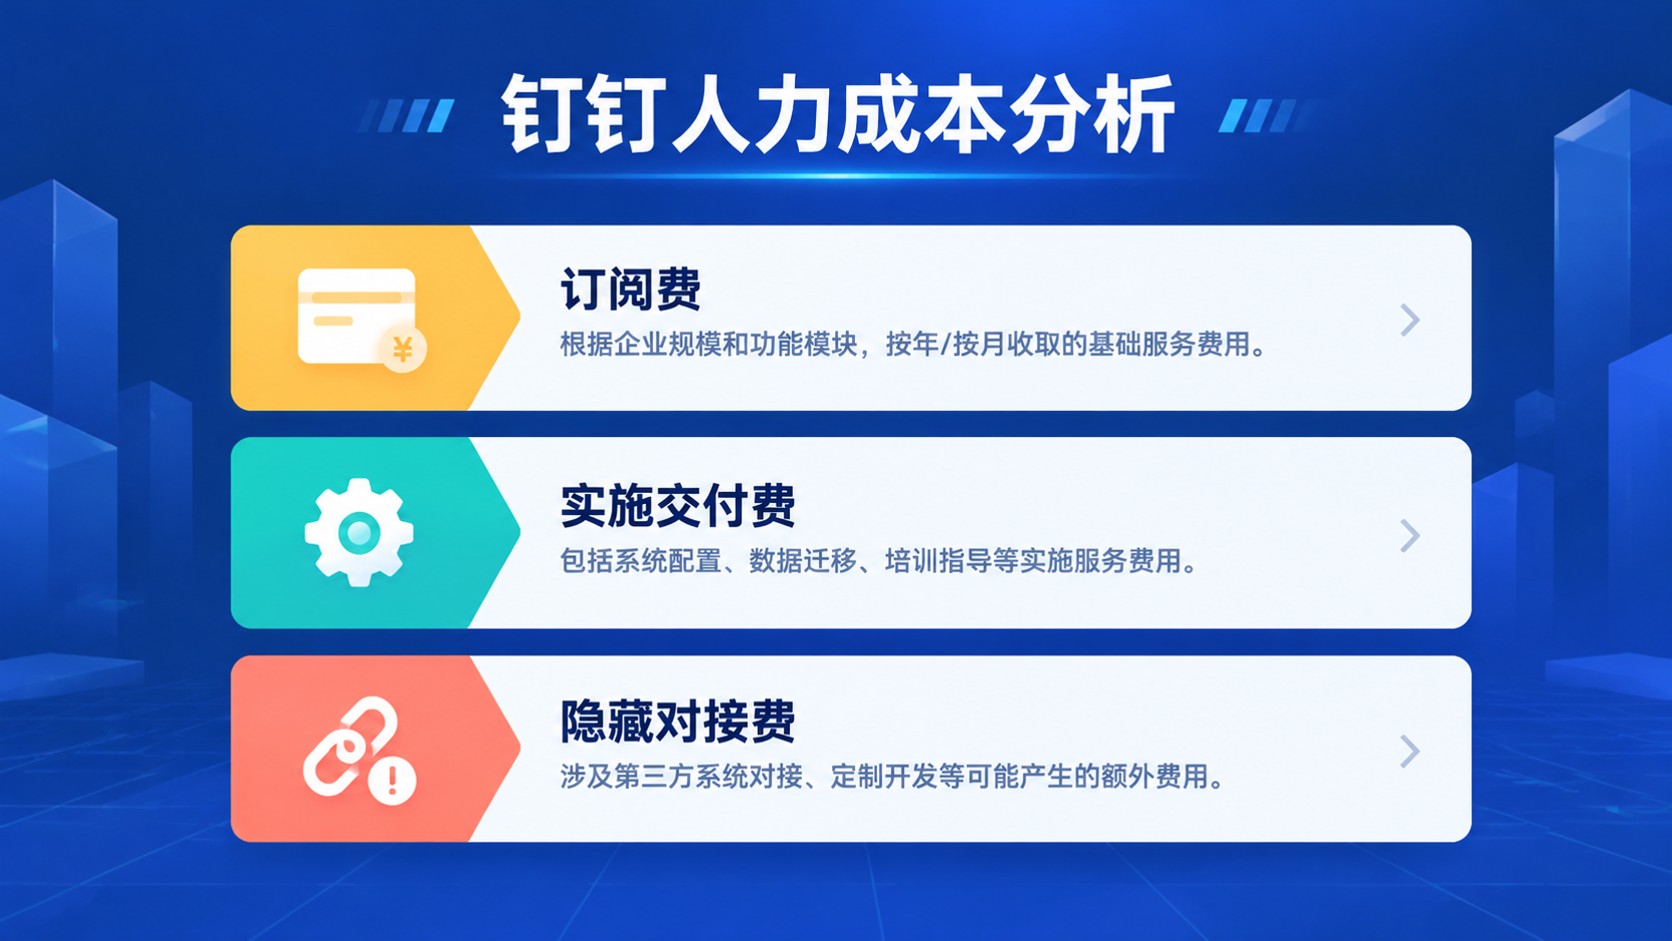
钉钉跨境收款宝的费用构成
尽管钉钉官方尚未公布跨境收款宝的详细定价,但根据其一贯的生态服务模式,可推测其费用可能包含以下三部分:
- 基础服务费:类似钉钉e签宝的按量计费模式(如e签宝最低20份/100元),跨境收款宝可能根据交易金额或笔数收取基础费用。例如,单笔交易可能收取0.5%-1%的手续费,具体比例取决于合作银行或支付渠道。
- 汇率转换成本:跨境支付涉及多币种结算,银行或第三方支付平台通常会附加汇率差价。钉钉若与主流银行合作,可能通过批量议价降低汇率损耗,但用户仍需关注实时汇率波动对成本的影响。
- 增值服务费:若企业需要实时到账、多币种账户管理或税务合规支持,可能需额外购买增值服务包。例如,某些平台提供“加速到账”服务,单笔加急费可能在20-50元区间。
值得注意的是,钉钉生态内的产品常通过“免费试用+阶梯定价”吸引用户。例如,新用户可能获得50笔免费跨境交易额度,之后按量计费。这种模式既能降低企业初期试错成本,又能通过规模效应实现长期收益平衡。
与传统跨境支付方式的成本对比
传统跨境支付主要依赖银行或第三方支付平台,其成本痛点显著:
- 银行渠道:手续费普遍在1%-3%,且到账周期长达3-5个工作日。例如,一笔10万元人民币的跨境汇款,银行手续费可能高达1000-3000元,若汇率选择不当,隐性成本更高。
- 第三方支付:部分平台提供“低费率+快速到账”服务,但通常要求企业年交易额达百万级才能享受优惠。例如,某知名支付平台基础费率0.8%,但首年无优惠,次年交易额超500万元后费率降至0.5%。
相比之下,钉钉跨境收款宝的潜在优势在于:
1. 生态整合成本:与钉钉审批、智能人事等模块无缝衔接,减少人工操作失误,降低管理成本。
2. 规模效应降本:钉钉庞大的企业用户基数可能使其获得更优的银行合作条款,从而反哺用户费率。
3. 透明化收费:钉钉一贯强调“无隐藏费用”,若跨境收款宝延续这一原则,企业可避免传统渠道的“汇率陷阱”。
企业如何优化跨境支付成本
若钉钉跨境收款宝正式上线,企业可通过以下策略降低成本:
- 批量操作提升议价权:集中处理高频次、小金额的跨境交易,利用钉钉的阶梯定价规则降低单位成本。例如,将每月零散的200笔小额收款合并为50笔大额交易。
- 币种选择策略:优先使用钉钉合作银行支持的主流币种(如美元、欧元),避免小币种的高额转换费用。
- 合规工具辅助:利用钉钉内置的税务计算器和发票管理系统,减少因合规问题导致的退汇或滞留资金成本。
总结
“钉钉跨境收款宝便宜多少钱一个”并非简单的数字问题,而是企业跨境战略规划的重要一环。尽管具体费率尚未明确,但通过对比传统支付方式的痛点及钉钉生态的整合优势,企业可提前布局成本优化策略。建议有跨境支付需求的企业密切关注钉钉官方动态,并在功能上线后优先申请试用,通过实际交易数据验证成本效益。最终,跨境支付的成本控制将不仅是技术问题,更是企业运营智慧的体现。