钉钉网商银行价格不一样的原因与应对策略
网站编辑2025-04-24 12:06:13175
简介:价格差异背后的逻辑与用户权益保障

在数字化办公与金融服务深度融合的今天,钉钉与网商银行的合作为中小企业提供了高效的一站式解决方案。然而,部分用户发现,钉钉网商银行价格不一样的现象时有发生,这引发了对定价机制、服务内容以及用户权益的广泛讨论。价格差异并非简单的数字变动,而是由复杂的市场策略、用户行为、政策调整等多重因素交织而成。本文将从技术、政策、用户需求等角度深入剖析这一现象,并为用户提出实用建议,帮助企业在成本控制与服务优化中找到平衡点。
要点一:定价机制差异——技术赋能与服务分层的必然结果
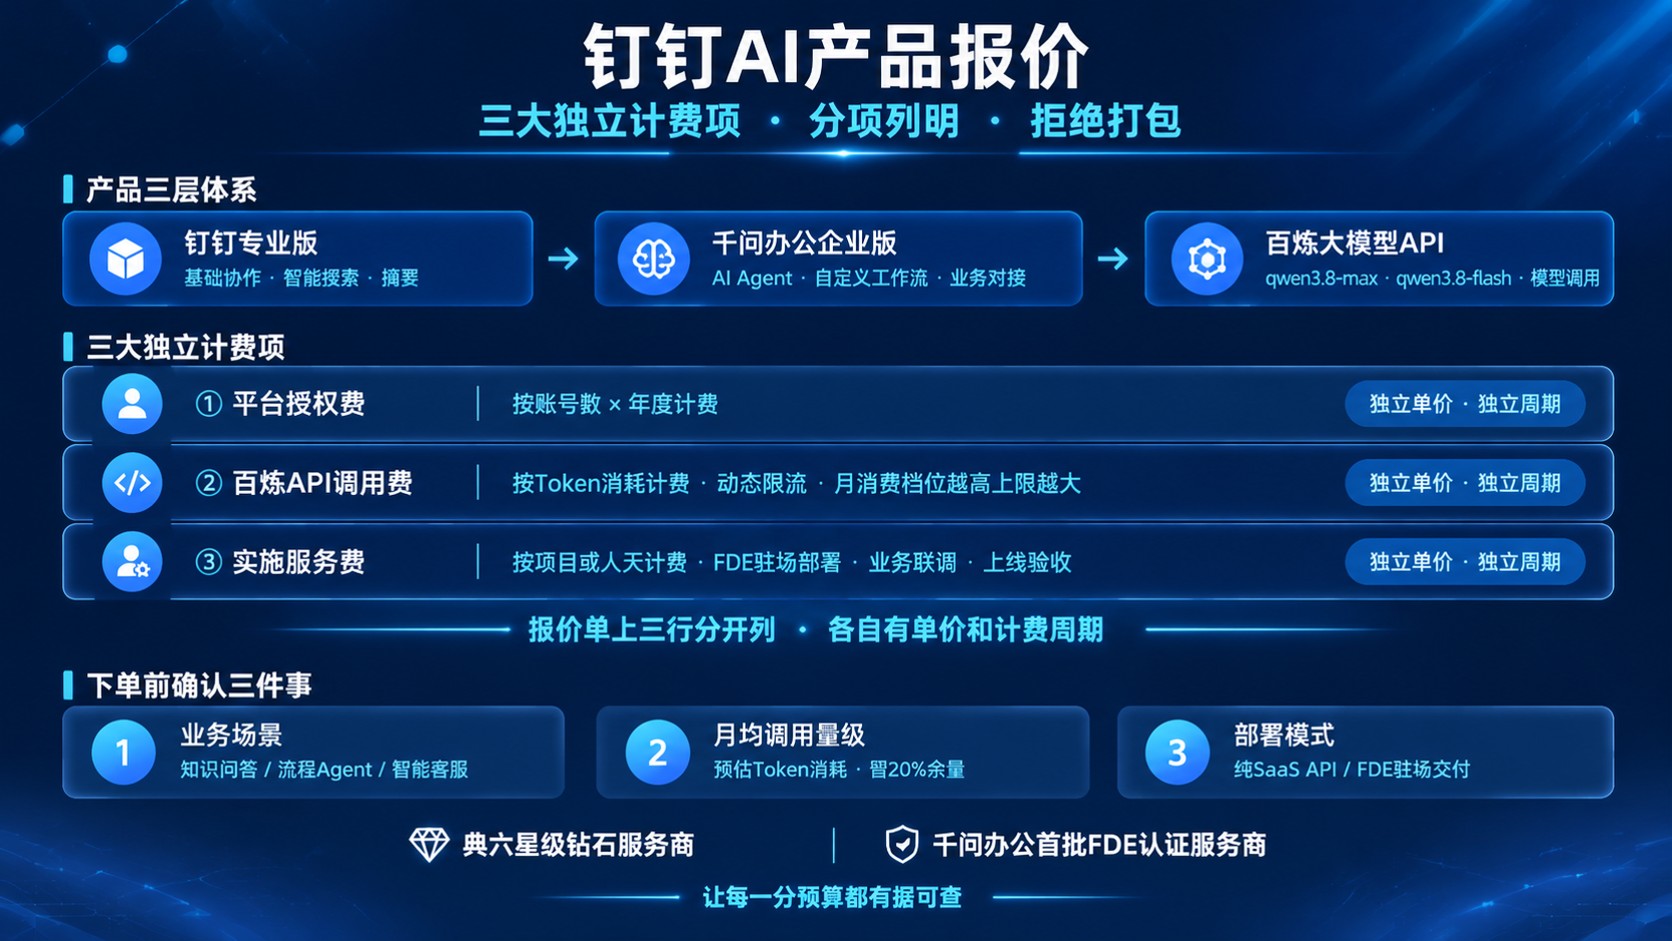
钉钉网商银行价格不一样的核心原因之一,在于双方合作模式中的“服务分层”设计。钉钉作为企业协同平台,与网商银行的金融服务结合时,会根据用户的企业规模、行业属性、历史交易数据等维度动态调整定价策略。例如,小微企业可能因资金需求较小而享受基础版服务的低价,而中大型企业则因需要定制化信贷或跨境支付功能,需支付更高的费用。
这种分层并非随意设定,而是基于大数据分析与市场需求的精准匹配。网商银行依托阿里巴巴的生态数据,能实时评估企业的信用评级、资金周转效率等指标,进而制定差异化的定价方案。例如,某制造业企业若在钉钉中频繁使用供应链管理功能,其网商银行贷款利率可能因供应链稳定性被调低;反之,若企业存在逾期记录,则可能被归入高风险类别,导致利率上浮。
此外,技术投入也直接影响价格差异。钉钉与网商银行联合推出的“智能账务系统”或“跨境收款通道”等增值服务,因涉及复杂的算法开发与合规认证,成本较高,因此定价自然高于基础功能。用户需明确自身需求,避免为不必要的高级功能买单。
要点二:政策与市场环境的动态影响——价格波动的催化剂
政策调整与市场环境变化是导致钉钉网商银行价格不一样的另一关键因素。例如,2023年央行对中小微企业贷款的降息政策,促使网商银行在钉钉端口同步下调了部分贷款产品的利率,但仅限于符合政策条件的企业。与此同时,汇率波动、行业周期性调整(如电商旺季的资金需求激增)也可能引发阶段性价格变动。
以跨境电商为例,某服装企业通过钉钉申请网商银行的跨境收款服务时,若正值人民币汇率波动期,其手续费可能因汇率风险溢价而上调0.5%。这种动态调整虽增加了短期成本,却能帮助企业规避更大的汇率损失。用户需关注政策公告与市场动态,利用价格波动窗口期优化资金安排。
要点三:用户行为与长期合作的隐性价值——价格差异的“双刃剑”
价格差异并非完全不利。部分用户可能发现,长期使用钉钉与网商银行的联合服务后,其综合成本反而低于新用户。这是因为平台会通过“用户忠诚度奖励”或“生态积分兑换”机制,对高频用户给予隐性补贴。例如,某企业连续12个月在钉钉中使用网商银行的工资代发服务,可能解锁专属的低息贷款额度,变相降低融资成本。
然而,用户也需警惕“价格陷阱”。某些看似低价的服务可能隐藏附加费用,例如“免费试用期后自动转为高价套餐”或“跨平台转账隐藏手续费”。建议用户仔细阅读服务条款,并通过钉钉的“费用明细”功能定期核对账单,确保每一笔支出透明可控。
总结:理性看待差异,善用工具降本增效
钉钉网商银行价格不一样的本质,是数字化服务从“一刀切”向“精准化”的必然进化。用户无需因价格差异焦虑,而应将其视为优化资源配置的契机。首先,明确企业核心需求,选择匹配的套餐;其次,关注政策红利与市场窗口期,灵活调整资金规划;最后,善用钉钉的费用管理工具,实时监控支出,避免隐性成本侵蚀利润。
未来,随着AI技术的深化应用,钉钉与网商银行的合作将更趋智能化,价格差异可能进一步细化至“实时定价”模式。但无论模式如何变化,用户始终可通过主动沟通、合理议价与精细化管理,在价格差异中找到属于自己的最优解。